Quand vous achetez du pain, vous ne réfléchissez pas longtemps. Quand vous changez de voiture, vous comparez pendant des semaines. Et quand vous choisissez un parfum de niche, vous ne regardez même pas le prix. Ces trois comportements correspondent à trois types de produits bien distincts en marketing. Mais cette classification n’est pas la seule : en comptabilité et en gestion industrielle, le mot « produit » désigne autre chose. Voici comment s’y retrouver.
Comportement d’achat : la classification qui change votre stratégie marketing
En marketing, on classe les produits selon la manière dont le client les achète. Pas selon leur taille, leur prix ou leur matière. Le critère central, c’est le niveau d’effort que le consommateur accepte de fournir avant de passer à l’acte.
A lire aussi : Quels sont les trois types de magazines ?
Cette approche donne trois grandes catégories, chacune avec ses règles de distribution, de prix et de communication.
Produits d’achat courant
Ce sont les produits que vous mettez dans votre panier sans y penser. Dentifrice, bouteille d’eau, paquet de mouchoirs. L’achat est fréquent, le prix unitaire faible, et la fidélité à une marque souvent fragile.
A lire également : Quels sont les différents types d'exploitation agricole ?
Pour une entreprise, la stratégie repose sur la disponibilité. Le produit doit être présent partout, visible en rayon, facilement accessible. Un produit courant absent du point de vente est un produit remplacé par le concurrent le plus proche.
Produits d’achat réfléchi
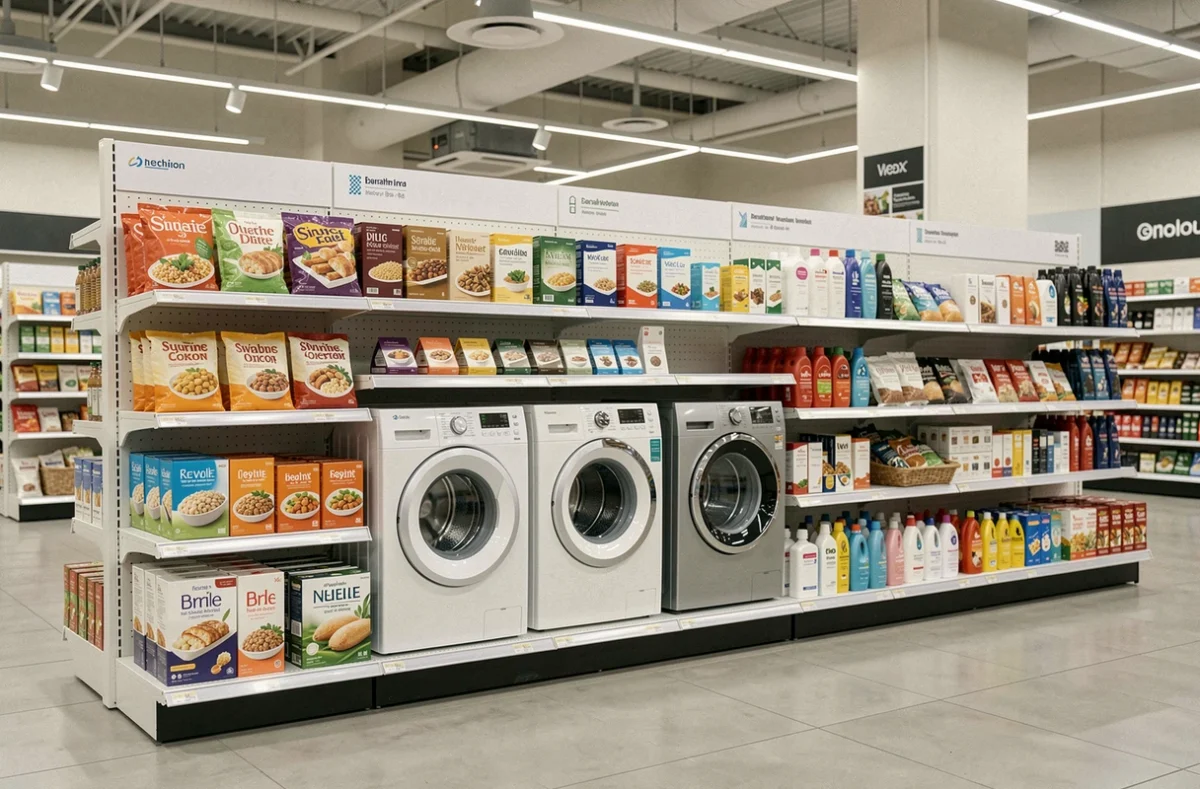
Vous avez déjà comparé trois ou quatre modèles de lave-linge avant d’en choisir un ? C’est typique d’un produit d’achat réfléchi. Le client investit du temps, compare les prix, lit des avis, hésite entre plusieurs marques.
L’électroménager, le mobilier ou les vêtements de qualité entrent dans cette catégorie. La stratégie marketing change : il faut fournir de l’information détaillée, rassurer sur la qualité, et justifier l’écart de prix par rapport aux alternatives.
Produits de spécialité
Ici, le client sait exactement ce qu’il veut. Il ne compare pas, il cherche. Une montre d’une marque précise, un sac d’un créateur identifié, un vin d’un domaine particulier. Le produit de spécialité tire sa valeur de son caractère unique, pas de son rapport qualité-prix.
La distribution est sélective, parfois exclusive. Le prix élevé fait partie du positionnement. Pour l’entreprise, l’enjeu est de protéger l’image de marque et de cultiver la rareté perçue.
Produits comptables : exploitation, financier et exceptionnel
Si vous gérez la comptabilité d’une entreprise, le mot « produit » ne désigne pas un objet vendu en rayon. Il désigne un revenu inscrit au compte de résultat. Et ces revenus se répartissent en trois familles.
Les produits d’exploitation regroupent tout ce que l’entreprise gagne grâce à son activité principale : ventes de marchandises, prestations de services, production stockée ou immobilisée. C’est le coeur du chiffre d’affaires.
Les produits financiers proviennent des placements, des intérêts perçus ou des gains de change. Une entreprise qui place sa trésorerie génère des produits financiers, même si son activité principale est la vente de chaussures.
Les produits exceptionnels, enfin, correspondent à des opérations non récurrentes. La revente d’un local, une indemnité d’assurance après un sinistre, un remboursement fiscal inattendu. Ces montants ne reflètent pas la performance courante de l’entreprise.
- Produits d’exploitation : revenus liés à l’activité principale (ventes, prestations, subventions d’exploitation)
- Produits financiers : revenus liés aux placements et opérations financières (intérêts, dividendes, gains de change)
- Produits exceptionnels : revenus ponctuels hors activité courante (cessions d’actifs, indemnités, régularisations)
Confondre ces trois catégories fausse l’analyse de la rentabilité. Une entreprise peut afficher un résultat net positif grâce à une cession d’immeuble, alors que son activité principale perd de l’argent. Seuls les produits d’exploitation mesurent la santé réelle de l’activité.
Classification des produits industriels : matières premières, équipements, fournitures
En gestion des achats, notamment dans l’industrie, les produits se classent selon leur rôle dans le processus de production. Cette typologie concerne les échanges entre entreprises, pas la vente au consommateur final.
Les matières premières sont transformées pour devenir le produit fini. Acier, coton, farine : elles disparaissent dans le résultat final. Leur achat se négocie en volume, souvent sur des marchés internationaux, avec une forte sensibilité aux cours.
Les biens d’équipement servent à produire sans être consommés immédiatement. Machines-outils, fours industriels, lignes de montage. Un équipement s’amortit sur plusieurs années et représente un investissement lourd. La décision d’achat implique plusieurs interlocuteurs dans l’entreprise.
Les fournitures et services couvrent tout le reste : consommables de bureau, lubrifiants pour machines, contrats de maintenance, nettoyage. Leur coût unitaire est faible, mais leur gestion mobilise du temps administratif.
Traçabilité réglementaire : un nouveau critère de classification des produits en Europe
Vous classez vos produits par usage, par revenu comptable ou par rôle industriel. Mais un quatrième critère commence à s’imposer : l’obligation réglementaire de traçabilité.
Le règlement européen sur les batteries prévoit un passeport numérique obligatoire à partir du 18 février 2027 pour certaines catégories, notamment les batteries de véhicules électriques. Ce passeport contient des données sur la composition, l’origine des matériaux et la durabilité du produit.
Le plan de travail européen 2025-2030 étend progressivement cette logique aux textiles, aux pneus et à l’aluminium. Les dates d’obligation varient selon les catégories de produits, et chaque groupe fait l’objet d’actes réglementaires spécifiques.
Le règlement 2024/1781 établit un cadre d’écoconception qui permet de fixer, par catégorie, des exigences d’information et de durabilité. Concrètement, la durabilité devient un critère réglementaire de conception, pas seulement un argument commercial.
- Batteries (véhicules électriques notamment) : passeport numérique prévu pour le 18 février 2027
- Textiles, pneus, aluminium : travaux en cours dans le cadre du plan européen 2025-2030
- Cadre général : règlement 2024/1781 sur l’écoconception et l’information produit
Pour une entreprise, cette évolution modifie la gestion de la gamme. Un produit soumis à un passeport numérique exige une chaîne de traçabilité complète, ce qui a un impact direct sur les coûts et l’organisation logistique. Ignorer cette dimension revient à préparer une classification de produits déjà obsolète.
La bonne classification dépend toujours du contexte dans lequel vous travaillez. Marketing, comptabilité, achats industriels ou conformité réglementaire : chaque grille de lecture répond à une question différente. Les mélanger, c’est prendre des décisions avec la mauvaise carte.